Configuração de produto – Combustível CST 61
Introdução:
Vamos estar explicando a forma que devemos cadastro do produto GÁS GLP, onde o cliente utiliza para revenda. Estaremos demonstrando em algumas figuras, o procedimento devido passo a passo.
1. Cadastro do código ANP
Figura 1.0 Cadastro do código ANP (Formulário 6013)
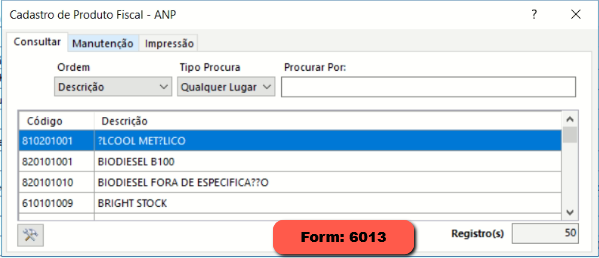
Figura 1.1 Criando o cadastro do código ANP.
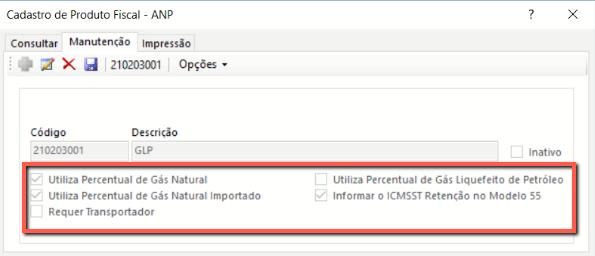
Observação: As flags que estão assinaladas, são de acordo com a solicitação do processo do cliente, sempre buscar a orientação da contabilidade para poder estar vendo a forma que o cliente vai estar se procedendo com o processo do GÁS GLP.
2. Cadastro do produto GÁS GLP
Figura 2.0 Cadastro do produto.
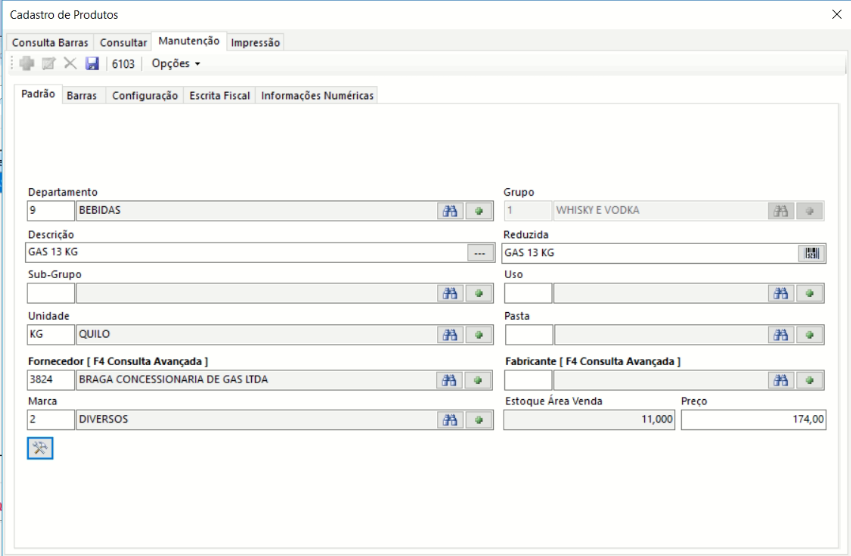
Figura 2.1 Classificando o produto como combustível.
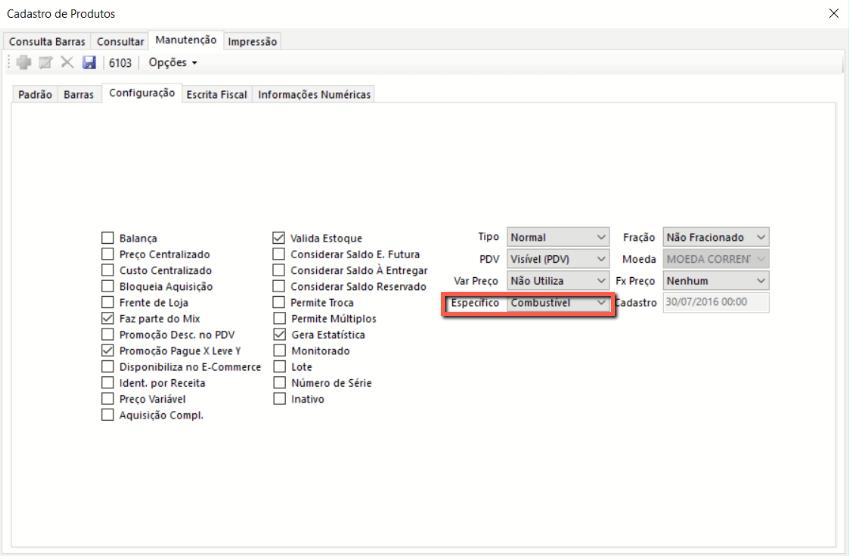
Figura 2.2 Classificando o código ANP do produto.
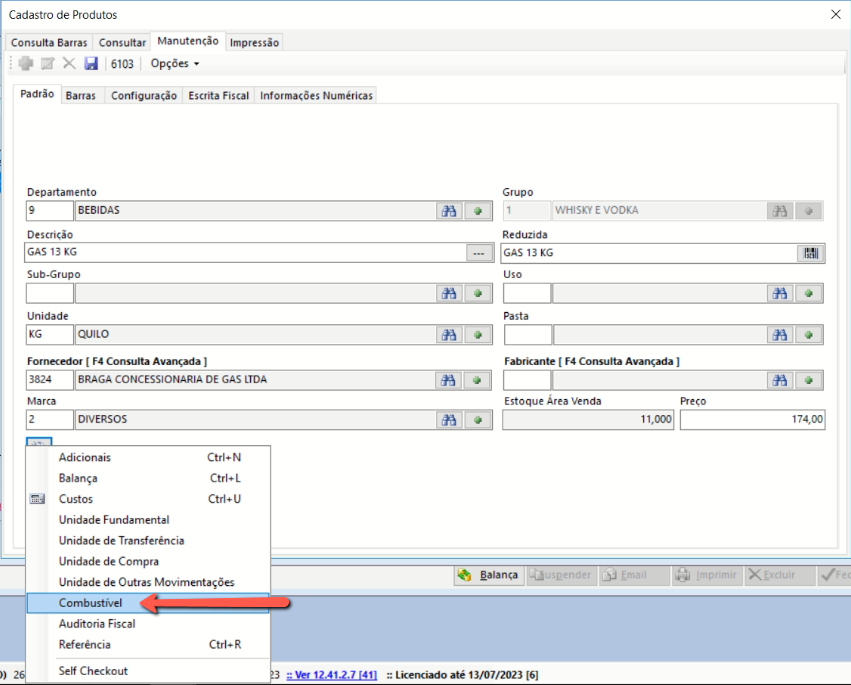
Figura 2.3 Adicionando o código ANP e o percentual do GN, GNi e o preço de partida.
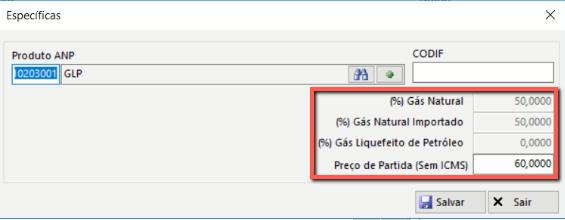
Observação: As informações do GN, GNi e partida, tem que ser informado conforme a orientação da contabilidade, onde o mesmo vão estar se baseando no site devido.
3. Modelo de comportamento dentro da emissão da nota de venda
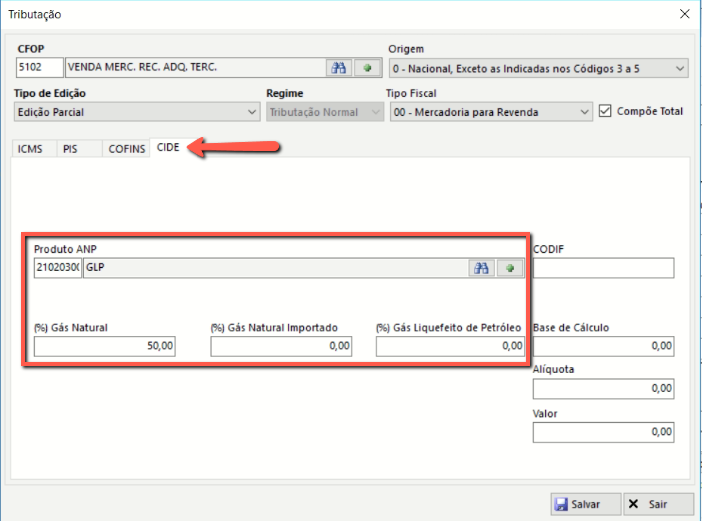
Figura 3.0 Informação dentro do produto da emissão de NF-e.
Entendimento sobre o percentual GLGN
- Para as NF-e de GLP/GLGN, que contenham GLGN Nacional ou Importado em qualquer quantidade, deverão ser incluídos tantos registros, por origem Nacional necessários até que totalizem 100%, assim como tantos registros, por origem Importado necessários até que totalizem 100%;
- O campo indImport Indicador de importação, deverá ser preenchido para indicar se o GLGN, puro ou contido na mistura GLP/GLGN, é nacional ou importado;
- O campo cUFOrig Código da UF, deverá indicar a UF onde o GLGN foi produzido (no caso do GLGN nacional) ou importado;
- O campo pOrig Percentual originário para a UF, deverá ser preenchido para indicar a proporção do GLGN puro ou contido na mistura de GLP/GLGN, cuja UF de Origem seja a indicada no campo anterior;
- Para as NF-e de GLP/GLGN, a totalização em 100% será feita, em separado, para os registros de origem nacional e de origem importada. Ou seja, GLGNn deverá ser informado com o campo indImport = 0, contendo tantos registros que totalizem 100%;
- Da mesma forma, GLGNi deverá ser informado com o campo indImport = 1, contendo tantos registros que totalizem 100%.
Exemplos:
Por exemplo, se um contribuinte adquiriu GLP/GLGN, cuja proporção do produto seja: 50% de GLP, 30% de GLGNn e 20% de GLGNi. Ou seja, se possui GLGNn, deverá indicar as UFs de Origem deste produto e o percentual por UF de Origem (do Produtor). Se possui GLGNi, também deverá indicar as UFs onde ocorreu o desembaraço aduaneiro deste produto e o percentual por UF de Origem (do Importador).
Então, no exemplo acima, deverá apurar os percentuais de entrada de GLGNn por UF de Origem (produtor). Suponhamos que tenha adquirido 60% do GLGNn do Estado de Sergipe, 35% do Estado de Alagoas e 5% do Estado da Bahia. Deverá apurar também
os percentuais de entrada de GLGNi por UF de Origem (importador). Suponhamos que tenha adquirido 70% do GLGNi do Estado de Maranhão, 30% do Estado de Pernambuco.
Logo, em suas Notas Fiscais de saídas, deverá preencher este grupo indicando estes percentuais em cinco registros: 3 nacionais e 2 importados. Destes, três registros com o campo indImport = 0 nacional; cujos demais campos serão preenchidos: um registro
com cUFOrig = SE, pOrig o= 60%, outro registro cUFOrig = AL, pOrig = 35% e o último registro cUFOrig = BA, pOrig = 5%. Totalizando 100% GLGN Nacional.
Outros dois registros com o campo indImport = 1 importado; cujos demais campos serão preenchidos: um registro com cUFOrig = MA, pOrig = 70%, e outro registro cUFOrig = PE, pOrig = 30%. Totalizando 100% GLGN Importado.